Una de las preguntas que más veo en implementaciones es aparentemente simple: este material que compramos, ¿va a inventario o se manda directo a gasto? La respuesta cambia el costo, la utilidad del mes y la forma de configurar Odoo.
El criterio contable primero
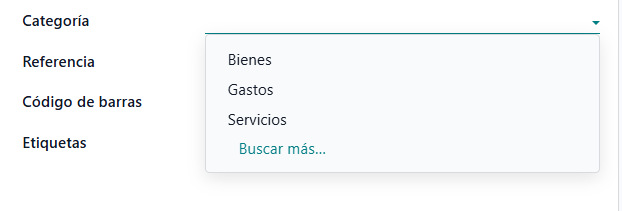
Si el material será consumido en operaciones y la empresa quiere controlar su stock, se maneja como inventario. Si es un consumible menor y controlarlo cuesta más que el material mismo, se va directamente a gasto al ser recibido. Ese criterio se documenta una vez por categoría de producto, no producto por producto.
El flujo de compra a recepción a calidad
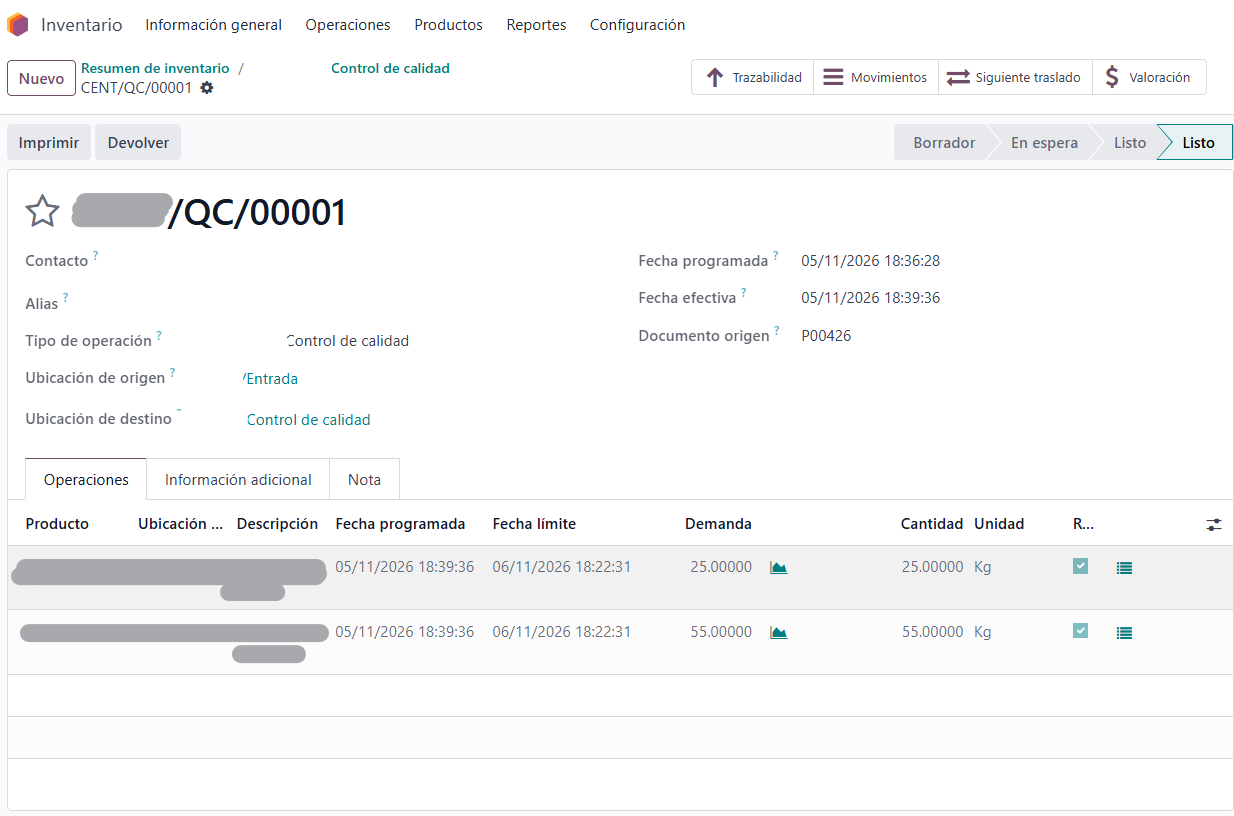
El flujo saludable es: orden de compra, recepción contra la orden, inspección de calidad cuando sea aplicable y, solo entonces, la factura del proveedor. Con lotes, cada recepción mantiene su trazabilidad, y la factura se empareja con lo que realmente se recibió, no con lo que se ordenó.
Merma o ajuste: no son lo mismo
La merma que es parte normal del proceso se registra como tal y fluye hacia el costo. Un ajuste de inventario corrige una diferencia de conteo. Mezclarlos distorsiona el margen y hace que el informe de stock sea ilegible.
Reglas de reabastecimiento mínimas y máximas
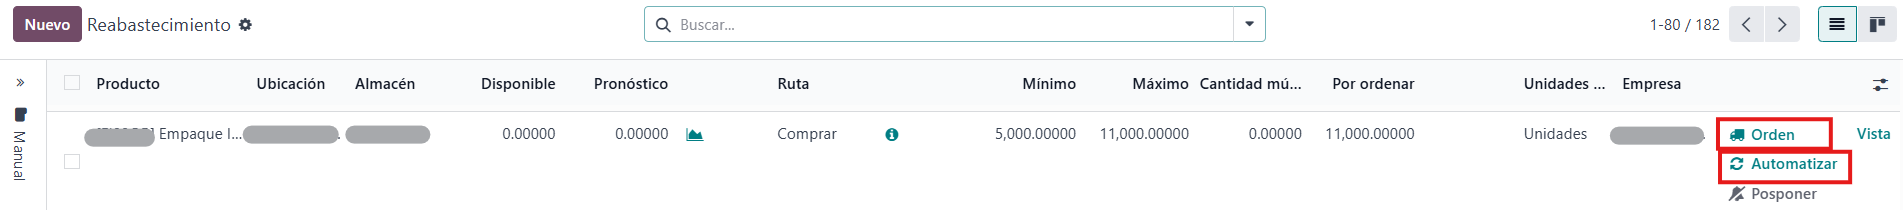
Para los materiales que son inventario, las reglas mín/max evitan quedarse sin stock sin comprar en exceso. SE calibran con uno o dos meses de consumo real, no con una estimación.
Definir primero los criterios contables ahorra reclasificaciones más tarde. Si su operación compra todo tipo de suministros, revise sus categorías antes de ingresar el próximo pedido.